ECONEconomyCountry analysis NO. ---
Uji arus modal Indonesia: guncangan MSCI, rupiah, dan pilihan BI
Investor asing meninggalkan saham Indonesia, sementara dana jangka pendek masih mengalir ke surat berharga bank sentral dan pemerintah. Kami mengulas usulan MSCI, reaksi pasar, rupiah, cadangan devisa, dan keputusan Bank Indonesia 21 Oktober.

Data per 20–21 Oktober 2026, sebelum pengumuman kebijakan Bank Indonesia pada 21 Oktober. Angka arus modal sejak awal tahun berasal dari sumber berbeda dengan tanggal batas data yang berbeda pula, yang dicantumkan di samping setiap angka.
Hanya untuk informasi, bukan saran keuangan. Artikel ini hanya untuk informasi umum dan edukasi. Artikel ini tidak mempertimbangkan keadaan pribadi Anda. Bullquill adalah publikasi independen, bukan penasihat keuangan berizin, pialang, maupun lembaga keuangan.
Poin penting
- Pada 15 Oktober (waktu New York), MSCI mengusulkan pemindahan Indonesia dari status Emerging Market ke status "Standalone". MSCI menyatakan bahwa penurunan ke Frontier tidak akan mencerminkan "kedalaman masalah pasar". Konsultasi berlangsung hingga 30 April 2027, dan keputusan dijadwalkan paling lambat 30 Juni 2027.
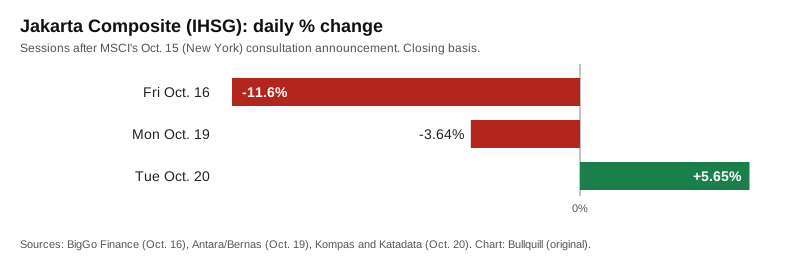
- Indeks Harga Saham Gabungan (IHSG) turun sekitar 11,6% pada 16 Oktober, hari terburuknya sejak 1998, dan turun lagi 3,6% pada 19 Oktober. Indeks menguat 5,65% pada 20 Oktober meskipun investor asing terus menjual.
- Arus modal terbelah dua. Investor asing telah menjual saham Indonesia senilai hampir Rp90 triliun sepanjang 2026. Dana justru mengalir ke arah sebaliknya, yaitu ke Sekuritas Rupiah Bank Indonesia (SRBI) dan, dalam skala lebih kecil, ke Surat Berharga Negara (SBN).
- Rupiah diperdagangkan mendekati Rp18.000 per dolar AS, dekat rekor terlemahnya pada Juni di 18.209. Cadangan devisa turun menjadi US$146,3 miliar pada akhir September.
- Bank Indonesia mengumumkan keputusan suku bunganya pada 21 Oktober. Para ekonom terbelah antara menahan di 5,75% dan menaikkan 25 basis poin.
Apa yang diusulkan MSCI dan mengapa penting bagi arus modal
Klasifikasi indeks MSCI menentukan tolok ukur yang menaungi suatu pasar, dan karena itu menentukan dana mana yang wajib memilikinya. Indeks pasar berkembang (emerging markets) andalan MSCI memiliki sekitar 1.200 konstituen dengan kapitalisasi pasar gabungan lebih dari US$10 triliun, menurut AFP. Banyak dana pasif mengikuti indeks ini, dan manajer investasi aktif mengukur kinerjanya terhadap indeks tersebut. Keluar dari tolok ukur itu dapat memaksa dana pasif menjual, dan manajer aktif yang tidak lagi perlu memegang pasar tersebut sering ikut mengurangi posisinya.
Dalam rilisnya, MSCI menyatakan bahwa pelaku pasar menyampaikan bahwa "kemajuan yang memadai belum terlihat secara konsisten" di pasar Indonesia. MSCI menyebut dugaan perdagangan terkoordinasi dan kurangnya bukti penegakan aturan yang berarti. Pada Juni, MSCI menyatakan akan mempertimbangkan konsultasi bila kemajuan belum terlihat hingga peninjauan indeks November 2026. Otoritas Indonesia sejak itu mengumumkan sejumlah reformasi, antara lain keterbukaan pemegang saham di atas 1%, klasifikasi investor yang lebih rinci, pelaporan saham dengan konsentrasi kepemilikan tinggi, dan peta jalan menuju porsi saham beredar bebas (free float) minimum 15%. MSCI menyatakan bahwa investor ingin melihat langkah-langkah itu diterapkan secara konsisten dan melihat bukti bahwa langkah tersebut berjalan efektif.
MSCI menyatakan memperkirakan akan melanjutkan reklasifikasi kecuali konsultasi menemukan "bukti jelas adanya perbaikan material". Hingga pemberitahuan lebih lanjut, MSCI juga mempertahankan pembekuan atas kenaikan faktor inklusi asing dan jumlah saham emiten Indonesia, atas penambahan konstituen baru ke indeks Indonesia, serta atas perpindahan naik antarsegmen ukuran.
Bursa Efek Indonesia (BEI) menyatakan menghormati independensi MSCI dan akan meminta klarifikasi atas dasar usulan tersebut. Direktur Utama BEI, Jeffrey Hendrik, menegaskan bahwa pengumuman itu merupakan awal konsultasi dan bukan keputusan final, menurut Investortrust.
Reaksi pasar dalam angka
| Tanggal (2026) | Penutupan IHSG | Perubahan harian | Catatan | Sumber |
|---|---|---|---|---|
| Jumat, 16 Okt. | 5.185,11 | -11,6% (-679 poin) | Penghentian sementara perdagangan (trading halt) 30 menit setelah anjlok 8% saat pembukaan; penurunan harian terbesar sejak Januari 1998 | BigGo Finance; AFP via France 24 |
| Senin, 19 Okt. | sekitar 4.996,6 | -3,64% | Dibuka sekitar 4,3% lebih rendah | Antara; Bernas |
| Selasa, 20 Okt. | 5.278,89 | +5,65% (+282,28 poin) | 694 saham naik, 111 turun; nilai transaksi sekitar Rp26,5 triliun; jual bersih asing Rp2,19 triliun | Kompas; Katadata |
Level 19 Oktober diturunkan dari penutupan 20 Oktober dan kenaikan poinnya. AFP melaporkan penurunan 11,1% saat perdagangan dilanjutkan pada 16 Oktober (angka intrahari). Katadata mencatat total kapitalisasi pasar sekitar Rp9.307 triliun pada 20 Oktober.
Besarnya penurunan mencerminkan pasar yang memang sudah berada di bawah tekanan berat. AFP melaporkan bahwa IHSG telah turun lebih dari 40% sejak awal 2026 per 16 Oktober. BigGo Finance mencatat penurunan sekitar 39% dan menyebut Indonesia sebagai pasar utama dengan kinerja terburuk di dunia tahun ini. Penguatan luas pada 20 Oktober, dengan semua sektor naik dan indeks saham berkapitalisasi besar LQ45 naik 8,58%, terjadi ketika investor asing masih mencatat jual bersih. Analis yang dikutip Antara menyebutnya terutama sebagai pantulan teknikal (technical rebound).
Ke mana uang mengalir: neraca modal yang terbelah
Arus portofolio Indonesia tahun ini terlihat sangat berbeda tergantung jenis asetnya. Dana asing keluar dari saham, tetapi masuk ke surat berharga jangka pendek bank sentral dan, dalam skala lebih kecil, ke obligasi pemerintah.
| Instrumen | Arus | Tanggal batas data | Sumber |
|---|---|---|---|
| Saham (BEI) | Jual bersih Rp92,11 triliun | 20 Okt. | Katadata (data bursa) |
| Saham | Jual bersih sekitar US$5,28 miliar (Rp88,19 triliun sebagaimana dilaporkan) | 20 Okt. | Ekonom yang dikutip Kumparan (Permata Bank, CORE Indonesia) |
| Saham | Arus keluar Rp84,2 triliun | awal Oktober | Konferensi pers Kementerian Keuangan (APBN Kita), via Suara |
| Surat Berharga Negara (SBN) | Arus masuk Rp36,7 triliun | awal Oktober | Konferensi pers Kementerian Keuangan, via Suara |
| Surat Berharga Negara (SBN) | Arus masuk sekitar US$2,37 miliar | 20 Okt. | Ekonom yang dikutip Kumparan |
| Sekuritas Rupiah Bank Indonesia (SRBI) | Arus masuk Rp178,6 triliun | awal Oktober | Konferensi pers Kementerian Keuangan, via Suara |
| Sekuritas Rupiah Bank Indonesia (SRBI) | Arus masuk sekitar US$10,33 miliar | 20 Okt. | Ekonom yang dikutip Kumparan |
| Total arus masuk portofolio | Rp131,1 triliun | Konferensi pers 9 Okt. | Konferensi pers Kementerian Keuangan, via Suara dan Antara |
Angka-angka ini berasal dari sumber dan tanggal yang berbeda sehingga tidak boleh dijumlahkan. Satu seri data mingguan resmi tidak tersedia bagi kami.
Analisis. SRBI adalah instrumen jangka pendek yang diterbitkan Bank Indonesia untuk menyerap likuiditas dan menopang rupiah. Kepemilikan asing yang besar atas SRBI dapat mendongkrak angka arus masuk secara keseluruhan, tetapi dana ini juga dapat keluar dengan cepat saat surat berharga tersebut jatuh tempo. Arus ke pasar saham biasanya mencerminkan keyakinan jangka panjang terhadap perusahaan dan pasar. Keputusan MSCI langsung menyasar arus saham tersebut.
Perkiraan penjualan akibat perubahan indeks
Perkiraan besarnya dana yang dapat keluar sangat beragam dan bergantung pada asumsi tentang porsi dana pasif dibandingkan dana aktif. Trading Economics melaporkan pada 16 Oktober bahwa Goldman Sachs sebelumnya memperkirakan arus keluar hingga US$13 miliar akibat penurunan klasifikasi. BigGo Finance melaporkan perkiraan UBS sekitar US$4 miliar dari dana pasif saja. Data Bloomberg yang dikutip BigGo menunjukkan arus keluar bersih asing dari saham sekitar US$4,9 miliar sepanjang 2026. Angka-angka ini adalah proyeksi pihak ketiga, bukan perkiraan Bullquill, dan hasil akhir konsultasi MSCI belum diketahui.
Rupiah, cadangan devisa, dan Bank Indonesia
| Indikator | Terbaru | Tanggal | Sumber |
|---|---|---|---|
| BI-Rate | 5,75% (Deposit Facility 4,75%, Lending Facility 6,50%) | Keputusan 22–23 Sept. | Bank Indonesia |
| Rupiah per dolar AS | sekitar 17.987 | 20 Okt. | Kumparan |
| Rekor terlemah rupiah | 18.209 | Juni 2026 | AFP |
| Cadangan devisa | US$146,3 miliar | Akhir September | Bank Indonesia |
| Inflasi IHK | 3,28% yoy (inti 2,84%) | September | BPS, via Investortrust |
| Imbal hasil SBN tenor 10 tahun | sekitar 7,44% | 20 Okt. | Ekonom yang dikutip Kumparan |
| Utang luar negeri | US$459,3 miliar (+5,6% yoy) | Agustus | Bank Indonesia |
Mata uang menyerap sebagian besar tekanan. AFP melaporkan bahwa rupiah melemah sekitar 0,8% ke kisaran 18.060 per dolar pada 16 Oktober dan telah turun sekitar 8% tahun ini. Cadangan devisa turun menjadi US$146,3 miliar pada akhir September dari US$146,5 miliar sebulan sebelumnya. Bank Indonesia menyebut pembayaran utang dan intervensinya untuk menstabilkan rupiah sebagai penyebabnya. Dalam keputusan September, Bank Indonesia menyatakan bahwa minat investor global terhadap aset portofolio pasar berkembang "masih tertahan". Bank Indonesia menunjuk penguatan dolar dan kenaikan suku bunga Federal Reserve ke 3,75%–4,00%.
Kondisi itu membuat Bank Indonesia menghadapi pilihan sulit pada rapat 20–21 Oktober. Survei Bisnis.com terhadap 14 ekonom menunjukkan 57% memperkirakan kenaikan suku bunga. Josua Pardede dari Permata Bank memperkirakan peluang kenaikan 25 basis poin ke 6,00% sekitar 60%. Yusuf Rendy Manilet dari CORE Indonesia memperkirakan suku bunga ditahan dengan nada yang lebih ketat (hawkish) dan menyebut peluangnya sangat berimbang. Ia juga berpendapat bahwa kenaikan suku bunga tidak dapat menyelesaikan masalah kepemilikan saham yang tidak transparan, sehingga pemulihan kepercayaan investor lebih bergantung pada reformasi pasar modal.
Mengapa pasar bergerak
- Struktur pasar. Kekhawatiran MSCI tentang free float, kepemilikan yang terkonsentrasi, dan dugaan perdagangan terkoordinasi melampaui siklus ekonomi, dan kebijakan moneter tidak dapat memperbaikinya.
- Latar global. Imbal hasil obligasi AS tenor 10 tahun di atas 5%, minyak Brent mendekati US$110, dan Fed yang menaikkan suku bunga pada September semuanya mengurangi daya tarik aset pasar berkembang, terutama bagi negara pengimpor minyak.
- Posisi investor. Setelah setahun penjualan oleh asing dan penurunan indeks sekitar 40%, investor domestik mendominasi perdagangan, yang dapat memperbesar pergerakan ke dua arah.
Apa artinya
Analisis. Indonesia kini menghadapi dua cerita arus modal sekaligus. Dana jangka pendek masih masuk, tertarik oleh surat berharga bank sentral dan pemerintah yang berimbal hasil tinggi. Investor saham, yang menyediakan modal risiko jangka panjang, justru pergi. Pola ini dapat menjaga cadangan devisa dan mata uang relatif stabil dalam jangka pendek, tetapi membuat negara makin bergantung pada selisih suku bunga. Jika MSCI melanjutkan rencananya pada 2027, arus keluar dari saham kemungkinan sebagian bersifat mekanis, dan besarnya penjualan oleh dana aktif menjadi ketidakpastian utama. Jika otoritas dapat menunjukkan bahwa reformasi benar-benar ditegakkan sebelum 30 April 2027, konsultasi tersebut memberi ruang bagi MSCI untuk mempertimbangkan ulang. Hasil mana pun akan memengaruhi biaya pinjaman, rupiah, dan pendanaan korporasi jauh melampaui pasar saham.
Yang perlu dipantau
- Keputusan Bank Indonesia, 21 Oktober: tingkat suku bunga, pernyataan tentang intervensi di pasar rupiah, dan langkah apa pun yang menyasar arus portofolio.
- Respons regulator: tindakan penegakan oleh BEI dan Otoritas Jasa Keuangan (OJK) terkait free float, kepemilikan terkonsentrasi, dan perilaku perdagangan, serta apakah MSCI menerbitkan pembaruan sementara selama masa konsultasi.
- Peninjauan indeks MSCI November 2026, selama pembekuan perubahan indeks Indonesia masih berlaku.
- Data cadangan devisa Oktober, yang dijadwalkan terbit awal November, sebagai ukuran besarnya biaya intervensi.
- Faktor eksternal: rapat Fed pada 27–28 Oktober, imbal hasil obligasi AS, dan harga minyak.
Catatan data
Angka arus keluar dari saham berbeda antarsumber (Rp84,2 triliun, Rp88,19 triliun, dan Rp92,11 triliun), terutama karena tanggal batas data dan metodenya berbeda. Sejumlah laporan sekunder mencantumkan level intrahari yang berbeda untuk 16 dan 19 Oktober; kami memakai angka penutupan yang saling cocok secara aritmetika. Kami belum melihat keputusan Bank Indonesia bulan Oktober, yang belum diumumkan saat artikel ini ditulis. Bullquill akan memperbarui artikel ini setelah keputusan tersebut dipublikasikan.
Peringatan risiko: Saham dan obligasi mengandung risiko, termasuk risiko nilai tukar. Nilainya dapat turun, dan Anda dapat kehilangan sebagian atau seluruh dana yang Anda investasikan. Lakukan analisis sendiri sebelum memutuskan menggunakan produk apa pun yang disebut di sini, dan ingat bahwa produk tersebut tidak cocok untuk semua orang. Kinerja masa lalu tidak menjamin hasil di masa depan.
Pertanyaan umum
Apa yang diusulkan MSCI untuk Indonesia?
Pada 15 Oktober 2026 (waktu New York), MSCI membuka konsultasi untuk mereklasifikasi Indeks MSCI Indonesia dari status Emerging Market menjadi Standalone Market, dengan alasan masalah keterinvestasian seperti dugaan perdagangan terkoordinasi dan lemahnya penegakan aturan. Masukan dibuka hingga 30 April 2027, dan keputusan diambil paling lambat 30 Juni 2027.
Seberapa dalam saham Indonesia turun?
Indeks Harga Saham Gabungan (IHSG) turun sekitar 11,6% ke 5.185,11 pada 16 Oktober 2026, penurunan harian terbesar sejak Januari 1998, lalu turun lagi 3,64% pada 19 Oktober, sebelum menguat 5,65% ke 5.278,89 pada 20 Oktober.
Apakah investor asing meninggalkan Indonesia sepenuhnya?
Tidak di semua aset. Investor asing mencatat jual bersih saham sekitar Rp84 triliun hingga Rp92 triliun sepanjang 2026, tergantung sumber dan tanggal batas datanya, sementara mencatat aliran masuk ke Sekuritas Rupiah Bank Indonesia (SRBI) dan Surat Berharga Negara (SBN).
Apa yang diperkirakan akan dilakukan Bank Indonesia?
Rapat Dewan Gubernur berlangsung 20–21 Oktober 2026. BI-Rate berada di 5,75% setelah rapat September. Para ekonom yang disurvei media Indonesia terbelah antara menahan suku bunga dan menaikkannya 25 basis poin ke 6,00%. Keputusan itu belum diumumkan saat artikel ini ditulis.
Apakah artikel ini saran tentang aset Indonesia?
Bukan. Artikel ini menjelaskan arus modal dan kebijakan berdasarkan data yang telah dipublikasikan. Artikel ini tidak menyarankan membeli, menjual, atau menahan aset apa pun dan bukan saran investasi.
Sumber
- Siaran pers MSCI (Business Wire via Finviz): konsultasi reklasifikasi Indonesia, 15 Oktober 2026 (bahasa Inggris)
- AFP via France 24: Indonesian stocks dive 11% as MSCI weighs reclassification (bahasa Inggris)
- BigGo Finance: IHSG anjlok dan perdagangan dihentikan sementara setelah usulan MSCI
- Investortrust: MSCI threatens rare Standalone demotion (bahasa Inggris)
- Trading Economics: Indonesian stocks sink 8% at open on MSCI downgrade risk (bahasa Inggris)
- Katadata: IHSG naik 5,65% saat asing net sell Rp2,19 triliun
- Kompas: IHSG ditutup menguat ke level 5.278,89
- Antara: IHSG ditutup menguat 5,6 persen dipicu aksi beli pascakoreksi
- Bernas: IHSG ditutup naik 5,65 persen ke 5.278
- Kumparan: BI-Rate diproyeksi naik ke 6 persen di tengah tekanan pasar imbas MSCI
- Suara: Modal asing masuk RI Rp131,1 triliun per Oktober 2026
- Bisnis.com: Mayoritas ekonom proyeksi BI-Rate naik
- Bank Indonesia: BI-Rate ditahan di 5,75% (23 September 2026)
- Bank Indonesia: Cadangan Devisa September 2026 Tetap Terjaga
- Bank Indonesia: siaran pers (utang luar negeri, Agustus 2026)
- Investortrust: BPS, inflasi September 2026 tahunan 3,28%
Artikel ini hanya untuk informasi dan bukan saran investasi.


