MKTMarketsMarket close NO. ---
NYダウ終値:1%高、小型株が上昇を主導しハイテク株は低調
2026年10月20日、産業・防衛企業の決算と原油価格の小幅な下落を受けてダウは530ドル上昇しましたが、巨大ハイテク株が重しとなりナスダックは横ばいでした。米国債利回り、ドル、原油、金、今後の注目点を解説します。

特に記載がない限り、データは2026年10月20日(火)の米国市場終値(米東部時間午後4時、UTC 20時)時点のものです。米国債利回りは米財務省が公表する公式の終値ベースのパー・イールドです。
要点
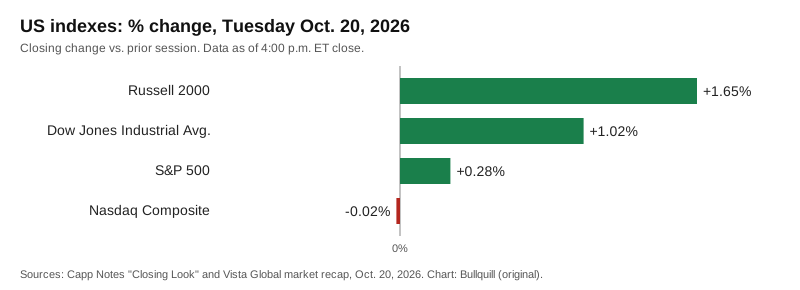
- ダウ工業株30種平均は529.85ドル(1.02%)高の52,495.88ドルで取引を終えました。S&P500は0.28%高の7,712.57、ナスダック総合指数は0.02%安の26,424.82でした。
- 小型株が相場をけん引し、ラッセル2000は1.65%上昇しました。ニューヨーク証券取引所(NYSE)では値上がり銘柄数が値下がり銘柄数をおよそ3対1で上回りました。
- ヘルスケア、不動産、金融が上昇し、さらに産業・防衛企業の一部が市場予想を上回る決算(3M、ノースロップ・グラマン)を発表しました。原油価格の小幅な下落も追い風となった一方、大型ハイテク株は出遅れました。
- 米10年債利回りは5.15%から5.12%に低下しました。2年債利回りは4.79%に上昇し、両者の差は縮小しました。
- 米住宅指標は低調でした。9月の住宅着工件数は5.2%減少し、中古住宅販売仮契約指数は2001年の統計開始以来の最低水準に落ち込みました。
- 今後の予定:水曜日の取引終了後にテスラ、メタ、IBMが決算を発表し、米連邦準備制度理事会(FRB)は10月27~28日に会合を開きます。
取引の概要
火曜日の取引では、資金が最大手のハイテク銘柄から市場のそれ以外の銘柄へと移りました。株価加重平均で算出され、産業株や金融株の比重が大きいダウは500ドルを超えて上昇しました。S&P500は小幅高で引けました。ハイテク株の比重が大きいナスダック総合指数はほぼ横ばいで終わりました。最も幅広い上昇が見られたのは中小型企業で、ラッセル2000は1.65%上昇し、米国の主要指数の中で最も好調でした。
同じ傾向は、企業規模にかかわらず全銘柄に同じウエートを付けるS&P500均等加重指数にも表れました。Capp Notesの引け後のまとめによると、同指数は1.15%上昇し、通常の時価総額加重指数の上昇率のおよそ4倍となりました。平均的な銘柄が指数をこれほど上回る場合、通常は最大手企業が指数の足を引っ張っています。火曜日はまさにその状況でした。
| 指数 | 終値 | 前日比(ポイント) | 前日比(%) |
|---|---|---|---|
| ダウ工業株30種平均 | 52,495.88 | +529.85 | +1.02% |
| S&P500 | 7,712.57 | +21.84 | +0.28% |
| ナスダック総合指数 | 26,424.82 | -6.07 | -0.02% |
| ラッセル2000 | 2,773.41 | +45.12 | +1.65% |
| フィラデルフィア半導体株指数 | 11,283.81 | 該当なし | -0.29% |
| Cboeボラティリティー指数(VIX) | 約17.3~17.4 | 約-1.0 | -5.4%~-6.1% |
出所:Vista GlobalおよびCapp Notes、2026年10月20日。ダウ、S&P500、ナスダックの終値は両出所で一致しています。VIXは両者でわずかに異なる(17.44と17.31)ため、範囲で示しています。
市場の騰落状況は良好でした。Capp Notesによると、ニューヨーク証券取引所では値上がり1,614銘柄に対し、値下がりは559銘柄でした。ウォール街の「恐怖指数」と呼ばれることの多いVIXは約1ポイント低下し、17台半ばとなりました。
セクター別の動き
セクターごとの動きも資金シフトと整合的でした。ヘルスケアが上昇を主導し、長期金利の低下を受けて不動産や公益事業など金利に敏感な業種も上昇しました。下落したのはテクノロジーのみでした。
| セクター | 前日比(%) |
|---|---|
| ヘルスケア | +2.37% |
| 不動産 | +1.70% |
| 公益事業 | +1.26% |
| 金融 | +1.20% |
| 一般消費財 | +0.91% |
| 生活必需品 | +0.62% |
| 素材 | +0.55% |
| エネルギー | +0.25% |
| コミュニケーション・サービス | +0.09% |
| 資本財 | +0.07% |
| テクノロジー | -0.28% |
出所:Capp Notesの引け後のまとめ、2026年10月20日。セクターの数値はETFによる代替指標であり、S&Pの公式セクター指数の終値ではなく、単一の出所に基づいています。
債券・ドル・商品市場
米国債の利回り曲線はフラット化しました。FRBの政策見通しを反映する2年債利回りは2ベーシスポイント上昇しました。一方、10年以上の年限の利回りは低下しました。長期金利は過去20年の基準から見て依然として非常に高い水準にあり、10年債利回りは10月1日に5.24%で、今月はわずかに低下したにすぎません。
| 年限 | 2026年10月1日 | 2026年10月19日 | 2026年10月20日 | 前日比 |
|---|---|---|---|---|
| 3カ月 | 4.17 | 4.27 | 4.26 | -0.01 |
| 2年 | 4.78 | 4.77 | 4.79 | +0.02 |
| 10年 | 5.24 | 5.15 | 5.12 | -0.03 |
| 30年 | 5.61 | 5.48 | 5.42 | -0.06 |
出所:米財務省「Daily Treasury Par Yield Curve Rates」、2026年10月。
| 資産 | 水準 | 変化 | 出所 |
|---|---|---|---|
| WTI原油、12月限先物 | 1バレル約98ドル(97.99~98.28ドル) | -0.3%~-0.6% | Vista Global、Capp Notes |
| ブレント原油、12月限先物 | 1バレル108.79ドル | -0.69% | Capp Notes |
| 金 | 1オンス約4,141~4,143ドル | 約-0.4% | Vista Global、Capp Notes |
| ドル指数(DXY) | 101.71 | -0.26% | Capp Notes |
| ドル円(USD/JPY) | 158.14 | 該当なし | Capp Notes |
| ビットコイン | 約82,500~82,800ドル | +0.8%~+0.9% | Vista Global、Capp Notes |
2つの出所は原油、金、ビットコインの価格をわずかに異なる時刻に取得しているため、単一の数値ではなく範囲で示しています。
相場が動いた理由
1. 産業・防衛企業の決算
この日の値動きの多くは第3四半期決算が左右しました。Vista Globalによると、3Mの調整後1株当たり利益は2.50ドルと予想の2.38ドルを上回り、通期見通しを引き上げました。同社株は5.78%上昇し、ダウ構成銘柄の上昇をけん引しました。ノースロップ・グラマンは1株当たり利益が予想を上回った(7.89ドル、予想7.18ドル)一方、売上高はわずかに予想に届かず、株価は4.57%上昇しました。Capp Notesによると、エクイファクスとハズブロはいずれも11%超上昇しました。
予想を上回る決算がすべて評価されたわけではありません。ゼネラル・モーターズ(GM)は売上高(500億ドル、予想485.2億ドル)と調整後1株当たり利益(3.70ドル、予想3.57ドル)がいずれも予想を上回り、200億ドルの自社株買いも承認しました。しかし利益見通しの幅を狭めたことで、株価は約7%下落しました。報じられた終値ベースの下落率は、出所や取得時刻によって6.84%から7.5%まで幅があります。GEエアロスペースとジェニュイン・パーツも決算発表後に下落しました。
個別銘柄で最大の値動きは買収案件によるものでした。セールスフォースが1株当たり47.50ドルの現金で買収することで合意したことを受け、ブレイズは約52%急騰しました。Vista Globalはこの取引の規模を約56.6億ドルと評価しています。取引はまだ完了していません。
2. 原油は5カ月ぶり高値から反落
エネルギー価格は依然として市場にとって最大のマクロ懸念材料です。Oilprice.comは10月19日、ホルムズ海峡でタンカーへの攻撃が再び発生したことを受け、ブレント原油が一時1バレル110ドルを超え、5カ月ぶりの高値を付けたと報じました。同サイトはロイターが報じたKplerのデータを引用し、2週間で少なくとも18件のタンカー攻撃があったとしています。湾岸地域からの1日当たりの平均原油輸送量は、2週間前の2,000万バレル超から850万バレルに減少しました。
火曜日には価格がやや下落しました。Arivaが掲載したドイツの通信社dpa-AFXの記事は、この動きについて、仲介役のカタールとパキスタンが米国とイランの間の妥協案を示したとする未確認の報道と関連付けました。それでもブレントは109ドル近辺で引けており、下げ幅は小さく、原油のリスクプレミアムは依然として大きいままです。
3. 低調な住宅指標
住宅指標は、高金利が経済にどれほど重くのしかかっているかを示しました。9月の住宅着工件数は5.2%減の年率122万戸となり、市場予想の130万戸を下回りました。一戸建て住宅の着工許可件数は2023年以来の低水準に落ち込みました。中古住宅販売仮契約指数は前月比7.3%低下し、2001年までさかのぼるデータで過去最低となりました。Vista Globalによると、住宅ローン金利の平均は7.43%前後です。それでも住宅建設株は上昇しました。分析:投資家が指標の弱さそのものよりも長期金利の低下に注目した、というのが一つの妥当な見方です。
4. ハイテク株とAI投資の資金調達への懸念
最大手のハイテク企業が指数の重しとなりました。Capp Notesによると、ラムリサーチ(-3.21%)やKLA(-2.80%)などの半導体製造装置株が下落し、アーム(-3.07%)とメタ(-1.59%)も値下がりしました。Vista Globalによると、エヌビディアは0.29%安の216.47ドルでした。Vista Globalはまた、AIインフラ整備の資金調達方法をめぐる懸念が続いていると指摘し、その一例としてコアウィーブの債務の債務不履行に備える保証コストの上昇を挙げました。
影響と意味
分析:1日の取引だけでトレンドが決まるわけではありません。それでも火曜日の相場には、この秋の市場を形作ってきた3つの力が表れていました。
- 相場の広がりと集中。巨大ハイテク株が伸び悩んでも、市場のそれ以外の銘柄の上昇によってダウやラッセル2000は押し上げられ得ます。投資家は現在、この資金シフトが1日で終わらずに続くかどうかを注視しています。
- 金利が背景にあります。FRBは2026年9月16日に政策金利の誘導目標レンジを3.75~4.00%に引き上げました。Capp Notesが引用した市場ベースの指標は、10月27~28日の会合で金利が据え置かれる確率を約85~87%としています(Kalshi:据え置き87%、CMEフェドウオッチ:利上げ確率14.9%)。Vista Globalによると、先物市場では12月と2027年3月の0.25ポイント利上げの可能性がなおかなり織り込まれています。これらは市場の見通しであり、政策決定ではありません。
- エネルギーが変動要因です。1バレル100ドル近い原油はインフレ期待に影響し、それを通じて利回りにも波及します。FRBは9月の声明で「Inflation remains elevated(インフレは高止まりしている)」と述べました。議事要旨では、地政学的な出来事によるエネルギー価格が主要な懸念材料として挙げられていました。
こうした動きが個々の家計や資産にどう影響するかは、借入コスト、エネルギー価格、株式市場に対するそれぞれのエクスポージャーによって異なります。この記事は個別の銘柄を評価するものではありません。
今後の注目点
- 10月21日(水)の取引開始前:アボット、ネクステラ・エナジー、AT&T、サーモフィッシャー、ダナハー、フィリップ・モリス、エレバンス・ヘルス、CMEグループ、ムーディーズが決算を発表します(日程はCapp Notesによる)。
- 水曜日の取引終了後:テスラ、メタ、IBM、ラムリサーチ、テキサス・インスツルメンツ、SAP、CSX、ラスベガス・サンズ、キンダー・モルガン。投資家はAI関連の設備投資についての発言に注目しています。
- 火曜日の時間外取引:Capp Notesによると、時間外取引でネットフリックスが約5.7%、インテュイティブ・サージカルが約7.1%下落し、キャピタル・ワンは約4.5%上昇しました。時間外の価格は翌日の取引開始までに変わることがよくあります。上場企業として初めての決算を発表したスペースXの時間外の値動きについても出所によって異なり、Vista Globalは約+1.5%、Capp Notesは約+4.8%と報じています。
- エネルギー関連指標:水曜日の米東部時間午前10時30分に発表される米エネルギー情報局(EIA)の週間原油在庫統計に加え、湾岸地域の海上輸送や米・イラン協議に関する確認された情報が注目されます。
- 海外:10月21日に英国の9月消費者物価指数が発表されます。先週ジャカルタ市場で急落があったことを受け、同日にはインドネシア中央銀行(Bank Indonesia)の政策決定も予定されています。
- FRB:連邦公開市場委員会(FOMC)は10月27~28日に開かれます。当局者は会合前のブラックアウト期間に入っているため、それまでFRB関係者の講演はありません。
データに関する注記
主要3指数の終値は2つの独立したまとめで一致しており、ポイントの変化も整合しています。24/7 Wall Stによる3つ目のまとめは、やや異なる騰落率(S&P500 +0.22%、ダウ +0.95%)を示しましたが、取得時刻が異なるためとみられます。本記事では2つのまとめが一致する数値を採用しました。セクター、騰落状況、ドル、一部の商品の数値は単一のまとめに基づいており、その旨を明記しています。
よくある質問
2026年10月20日の米国主要株価指数の終値はどうでしたか。
ダウ工業株30種平均は529.85ドル(1.02%)高の52,495.88ドル、S&P500は0.28%高の7,712.57、ナスダック総合指数は0.02%安の26,424.82でした。小型株指数のラッセル2000は1.65%上昇しました。
なぜダウはナスダックを上回ったのですか。
ヘルスケア、不動産、金融が上昇し、産業・防衛企業の一部(3M、ノースロップ・グラマン)が予想を上回る決算を発表したためです。一方、AI投資とその資金調達への懸念から大型ハイテク株や半導体製造装置株が出遅れ、ナスダックの重しとなりました。
米国債利回りはどう動きましたか。
米財務省の公式データによると、10年債のパー・イールドは5.15%から5.12%に、30年債は5.48%から5.42%に低下し、2年債は4.77%から4.79%に上昇しました。利回り曲線はフラット化しました。
次回のFRBの会合はいつですか。
FOMCは2026年10月27~28日に開かれます。9月16日の利上げ後、誘導目標レンジは3.75~4.00%です。引け後のまとめで引用された市場ベースの指標は据え置きを最も可能性が高いとみていますが、これは見通しであり、決定ではありません。
この記事は株式の売買を勧めるものですか。
いいえ。公表されたデータに基づき、市場で何が起きたのか、そしてその理由を説明するものです。特定の銘柄や戦略を推奨するものではなく、投資助言ではありません。
出典
- Capp Notes: Closing Look, Tuesday, October 20, 2026
- Vista Global: Stock Market Today, October 20, 2026
- 24/7 Wall St: S&P 500 closes up as money rotates from tech into value
- US Treasury: Daily Treasury Par Yield Curve Rates, October 2026
- Oilprice.com: Brent tops $110 as tanker attacks threaten Persian Gulf supply (Oct. 19, 2026)
- Ariva / dpa-AFX: Aktien Frankfurt Schluss, October 20, 2026
- Federal Reserve: FOMC statement, September 16, 2026
- Federal Reserve: FOMC meeting calendar
この記事は情報提供のみを目的としており、投資助言ではありません。


