MKTMarketsMarket closeCountry analysis NO. ---
アジア・欧州市況:韓国KOSPI急落、ジャカルタ総合指数は5.65%反発
半導体株売りがソウルと東京を圧迫し、香港は景気刺激策への期待後退で下落しました。ジャカルタはMSCIショックから大きく反発しました。欧州は原油安を受けて下げの大半を取り戻しました。直近の取引を国別に振り返ります。

特に記載がない限り、データは2026年10月20日(火)の各市場の終値時点のものです。インドの取引所は10月20日がダシャラー祭のため休場だったため、インドの数値は10月19日の取引のものです。本記事の執筆時点で、水曜日のアジア市場の取引は続いていました。
情報提供のみを目的としており、金融に関する助言ではありません。本記事は一般的な情報提供と教育を目的としたものです。読者の個別の状況は考慮していません。Bullquillは独立した媒体であり、認可を受けた金融アドバイザー、証券会社、金融機関ではありません。
要点
- 前夜にウォール街が反発したにもかかわらず、火曜日のアジア市場の多くは下落しました。韓国総合株価指数(KOSPI)は、外国人投資家と機関投資家による半導体株の売りで3.73%下落しました。
- ジャカルタは大きな例外でした。ジャカルタ総合指数(IHSG)は5.65%上昇して5,278.89となり、MSCIがインドネシアの新興国市場の地位を外す案を示したことによる、ほぼ30年ぶりの大暴落から反発しました。
- 日本の日経平均株価は1.30%、香港のハンセン指数は1.32%下落しました。上海総合指数は、中国がローンプライムレート(最優遇貸出金利)を17カ月連続で据え置いた後、0.12%の小幅高となりました。
- 欧州の株価指数は日中の下げから持ち直し、小幅安で引けました。米国とイランの協議への期待から原油価格が高値から下がり、フランスの騒乱やドイツZEW景況感指数の悪化を打ち消しました。
- 今後の焦点:10月21日の英国の物価統計とインドネシア銀行(中央銀行)の金利決定、水曜日の米企業決算を受けたアジアのハイテク株の地合い、そして10月27~28日の米連邦準備制度理事会(FRB)の会合です。
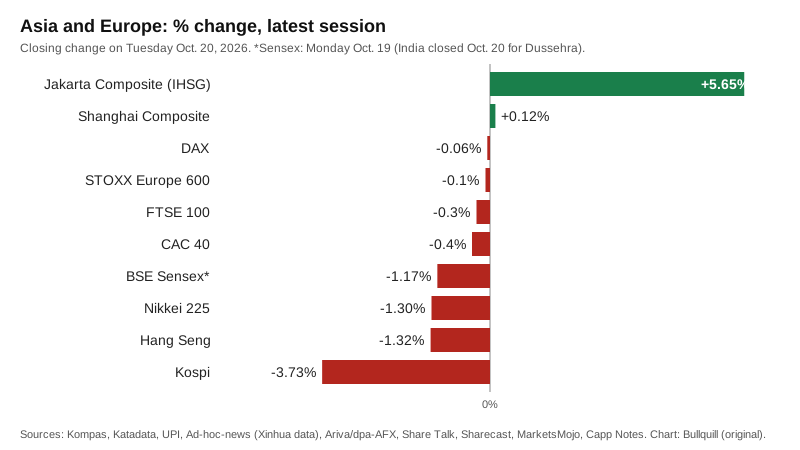
主要指数の一覧
| 市場 | 指数 | 終値 | 騰落率(%) | 主な要因 |
|---|---|---|---|---|
| 日本 | 日経平均株価 | 64,075.42 | -1.30% | ソフトバンクグループとAI関連銘柄が下落、金利上昇 |
| 韓国 | KOSPI | 5,552.74 | -3.73% | 外国人と機関投資家による半導体株の売り |
| 香港 | ハンセン指数 | 23,867.74 | -1.32% | ハイテク株と金融株が下落、景気刺激策への期待後退 |
| 中国本土 | 上海総合指数 | 3,735.37 | +0.12% | GDPが予想を上回る、ローンプライムレート据え置き |
| インドネシア | ジャカルタ総合指数(IHSG) | 5,278.89 | +5.65% | MSCIを発端とする急落からの反発 |
| インド | BSE SENSEX(10月19日) | 73,852.90 | -1.17% | 休場前に金融株が下げを主導 |
| 欧州 | ストックス・ヨーロッパ600 | 638.64 | -0.1% | 原油安、フランスの騒乱が重し |
| ドイツ | DAX | 25,304.42 | -0.06% | ZEW悪化、米・イラン協議への期待で持ち直し |
| 英国 | FTSE100 | 10,733.00 | -0.3% | 雇用統計でイングランド銀行の利上げ観測が強まり銀行株が下落 |
| フランス | CAC40 | 7,838.49 | -0.4% | 騒乱と夜間外出禁止令 |
出典:日経平均:Capp Notes(BBN Timesは64,075.37としています)。KOSPI:UPI。ハンセン指数と上海総合指数:Ad-hoc-news(新華社のデータ)、アンタラ通信。IHSG:Kompas、Katadata、アンタラ通信。SENSEX:MarketsMojo。ストックス600とCAC40:Sharecast、Capp Notes。DAX:Ariva/dpa-AFX。FTSE100:Share Talk。
アジア:国別の動き
韓国:半導体株売りが再燃
KOSPIは域内で最も大きく下げました。日中安値5,493.24を付けた後、215.27ポイント安の5,552.74で引け、直前2営業日の上昇分を帳消しにしました。UPIによると、メインボードでは外国人投資家が5420億ウォン、機関投資家が9980億ウォンを売り越しました。個人投資家は9010億ウォンを買い越しました。サムスン電子は2.98%、SKハイニックスは4.23%下落しました。ハイテク株の比重が高いコスダック指数は3.33%下落しました。
前夜に米国の半導体株が上昇したにもかかわらず、韓国株は下落しました。UPIは、月曜日にフィラデルフィア半導体指数が1.61%上昇したと伝えています。UPIなどの報道は複数の理由を挙げています。巨額のAI投資が回収できるのかという疑念、米10年債利回りの5.1%超え、欧州の政治・財政面の緊張、そして利益確定売りです。Newsquawkは、米ハイテク企業がメモリー半導体の値下げを求めているとの報道にも触れており、これは韓国のメモリー大手2社にとって直接の懸念材料です。分析:KOSPIは時価総額の多くをメモリー大手2社が占めるため、AIハードウェアの循環に対する市場心理が変化すると、韓国市場の値動きが最も大きくなりやすい傾向があります。
日本:ソフトバンクグループが日経平均の重しに
日経平均株価は約841円(1.30%)下落し、64,075.42円となりました。BBN Timesによると、ソフトバンクグループが約6%下落して指数の最大の押し下げ要因となり、半導体試験装置のアドバンテストも下落しました。報道は、売りの背景として債券利回りの上昇とAI関連の資金調達への疑念を挙げています。ドル円が158円前後で推移するなか、円安は十分な支えにはなりませんでした。同指数は、6月に付けた史上最高値を依然として大きく下回っています。
香港と中国本土:成長率は予想を上回るも、新たな刺激策はなし
ハンセン指数は休場明けの取引で319.09ポイント(1.32%)下落しました。ハンセン・テック指数は1.52%下落しました。Ad-hoc-newsによると、レノボは10%下落し、CATL(寧徳時代)は第3四半期決算の発表を前に6.6%下落しました。中国本土では、上海総合指数が約4ポイント上昇して3,735.37となりました。
中国人民銀行は、1年物ローンプライムレートを3.0%、5年物を3.5%に据え置きました。据え置きは17カ月連続です。Ad-hoc-newsは公式データを引用し、中国の第3四半期のGDP成長率が前年同期比4.5%となり、市場予想の4.4%と第2四半期の4.3%を上回ったと報じました。分析:成長が強まれば新たな刺激策の可能性は低くなり、北京からの支援を期待していた市場はこのニュースを冷ややかに受け止めました。
インドネシア:ショック後の反発
ジャカルタの5.65%(282.28ポイント)の上昇は、同市場の近代史上で最悪級の2日間の後に起きました。10月15日(ニューヨーク時間)、MSCIはインドネシアを新興国市場から「スタンドアロン」市場に再分類する案について意見募集を開始し、現在の分類は「もはや適切ではない」としました。これを受けてIHSGは10月16日に約11.6%、10月19日にさらに3.6%下落しました。
火曜日の上昇は幅広い銘柄に及びました。Kompasによると、値上がり694銘柄、値下がり111銘柄で、11業種すべてが上昇しました。運輸セクターは8.55%上昇し、大型株で構成されるLQ45指数は8.58%上昇しました。売買代金は約26.5兆ルピアでした。Katadataによると、この日も外国人投資家は2.19兆ルピアを売り越し、年初来の外国人の売り越し額は92.11兆ルピアに達しました。アンタラ通信が引用した市場関係者は、今回の動きは主に「テクニカルな反発」であり、市場リスクはまだ完全には和らいでいないと述べました。この件の資本フローの側面については、別の分析記事で取り上げています。
インド:ダシャラー祭で休場
インドの株式市場は10月20日、休場となりました。月曜日の取引では、SENSEXが876.37ポイント(1.17%)下落して73,852.90となり、Nifty50は1.11%下落して22,888.95となりました。下げを主導したのは金融株です。MarketsMojoは、Niftyの終値が52週安値をわずか3.1%上回る水準だったと指摘しています。取引再開時には、2営業日分の海外市場の動きを織り込むことになります。
欧州:安値から持ち直し
欧州市場は一日の大半を下落して過ごした後、引けにかけて下げの大半を取り戻しました。DAXは取引時間中に25,000近くまで下落しましたが、0.06%安の25,304.42で引けました。dpa-AFXによると、米国とイランの仲介役を務めるカタールとパキスタンによる妥協案のうわさと、原油・天然ガス価格の下落が支えとなりました。これに先立ち、10月のZEW景況感指数は6.6ポイント低下して28.1となったとAd-hoc-newsは伝えています。Capp Notesによると、9月のドイツの生産者物価は前年同月比6.7%上昇し、2023年3月以来の高い伸びとなりました。ユーロ・ストックス50は0.38%下落して6,121.66となりました。
ロンドンでは、FTSE100が一時10,673.02まで下げた後、31.69ポイント安の10,733.00で引けました。6~8月の英国の失業率は予想外に4.7%へ低下し、Share Talkはこの統計によって11月のイングランド銀行の利上げ観測が強まったと報じました。この統計を受けて銀行株は下落しました。Oilprice.comによると、北海ブレント原油は10月19日に1バレル110ドルを超えましたが、その水準から下落しました。Capp Notesによると、ブレント原油12月限は米国市場の引け時点で108.79ドルでした。
フランスは出遅れました。CAC40は約0.4%下落して7,838.49となりました。CBSニュースによると、週末の生活費高騰への抗議デモが暴徒化した後、当局はパリのレピュブリック広場周辺とショッピング地区レ・アール周辺に夜間外出禁止令を出し、リヨンなどの都市でも規制を導入しました。Sharecastによると、高級品小売も影響を受けた業種の一つでした。
| 指標 | 結果 | 背景 | 出典 |
|---|---|---|---|
| ドイツZEW景況感指数(10月) | 28.1 | 6.6ポイント低下 | Ad-hoc-news |
| ドイツ生産者物価(9月、前年同月比) | +6.7% | 2023年3月以来の高い伸び | Capp Notes |
| 英国失業率(6~8月) | 4.7% | 予想は4.9% | Share Talk |
| 英国の平均賃金(総額)の伸び率 | 3.7% | 3.9%から低下、予想は3.8% | Share Talk |
| ブレント原油12月限(米国市場の引け) | 108.79ドル | 10月19日に110ドル超え | Capp Notes、Oilprice.com |
相場が動いた理由
火曜日の域内の値動きには、三つのテーマが共通していました。
- AIハードウェアをめぐる市場心理。アジアでは、前夜に米国の半導体株が上昇したにもかかわらず、半導体株とAI関連株が下落しました。これは、全般的なリスク回避というよりも、メモリー価格やAIインフラ構築の資金調達方法など、アジアのサプライヤーに特有の懸念を示しています。
- 原油と地政学。110ドル近辺のブレント原油は、エネルギー輸入国の市場に圧力をかけ続けました。米国とイランの仲介に関する未確認の報道で欧州時間に原油価格が下がり、欧州の株価指数の持ち直しにつながりました。
- 金利。米国の長期金利の高止まり(米10年国債のパー・イールドは10月19日に5.15%、10月20日に5.12%)と、予想を上回る英国の雇用統計により、金融引き締め観測が続きました。
影響と意味
分析。同じ日にジャカルタが5.65%上昇し、ソウルが3.73%下落したという差は、指数算出会社の判断や市場構造といった国ごとの要因が、世界的な市場心理と同じくらい大きな影響を持ちうることを示しています。インドネシアでは外国人投資家が売りを続けるなかで反発しており、主に国内の買い手が相場を押し上げたことがうかがえます。韓国と日本にとっては、今週の米ハイテク企業の決算がAI投資への疑念を和らげるのか、それとも深めるのかが焦点です。欧州が日中に持ち直したことは、同地域の投資家がエネルギー関連のニュースに素早く反応していることを示しています。
今後の注目点
- インドネシア銀行、10月21日:インドネシアのメディアが調査したエコノミストの見方は、5.75%での据え置きと0.25ポイントの利上げで分かれていました。
- 英国消費者物価指数(CPI)、10月21日:9月の物価統計は、11月のイングランド銀行の動きに対する予想を左右します。
- 米ハイテク企業の決算:メタ、テスラ、IBM、ラムリサーチ、テキサス・インスツルメンツが水曜日の米国市場の引け後に決算を発表します。アジアの半導体サプライチェーンにとって重要です。
- CATLの決算とその他の中国本土企業の決算、そしてGDPが予想を上回ったことを受けた北京の政策姿勢の変化の有無。
- フランス:騒乱と夜間外出禁止令の行方、およびフランス国債のスプレッドへの影響。
- 10月27~28日のFRB、11月のイングランド銀行。
データに関する注記
取引時間中の報道の一部には異なる数値がありました。たとえば、AP通信の初期の報道はKOSPIが約4%安の5,539.05としており、別の報道は上海が0.1%安としていました。本記事では、少なくとも二つの情報源、またはそれらが引用する公式データで一致する終値を採用しました。インド市場は10月20日が休場だったため、SENSEXの数値は10月19日のものです。取引所の公式データと異なる数値があれば、Bullquillが訂正します。
リスクに関する注意:株式はリスクの高い投資です。価値が下落し、投資した資金の一部または全部を失う可能性があります。本記事で言及した商品を利用するかどうかを判断する前に、ご自身で分析を行い、すべての人に適しているわけではないことにご留意ください。過去の実績は将来の成果を保証するものではありません。
よくある質問
2026年10月20日に韓国KOSPIが3.73%下落したのはなぜですか?
UPIによると、外国人投資家と機関投資家が合計1兆5400億ウォンを売り越し、サムスン電子やSKハイニックスなどの半導体株が下落を主導しました。報道では、AI投資の回収への疑念、米国の高い金利、欧州の政治的緊張、利益確定売りが要因として挙げられました。
インドネシアのジャカルタ総合指数(IHSG)が急落後に5.65%上昇したのはなぜですか?
MSCIがインドネシアを「スタンドアロン」市場に再分類する案を示したことを受け、同指数が10月16日に約11.6%、10月19日に3.6%下落した後の反発です。アンタラ通信が引用したアナリストは主にテクニカルな反発だと指摘しており、この日も外国人投資家は売り越しでした。
2026年10月20日にインド市場は開いていましたか?
いいえ。NSEとBSEの株式部門はダシャラー祭のため休場でした。前営業日の10月19日には、SENSEXが1.17%安の73,852.90で引けました。
欧州株を動かした要因は何ですか?
カタールとパキスタンによる米国・イラン間の仲介という未確認の報道を受けて原油価格が下がり、欧州の株価指数は日中の下げから持ち直しました。一方、ドイツZEW景況感指数の悪化、フランスの騒乱、イングランド銀行の利上げ観測を強めた英国の雇用統計は重しとなりました。
出典
- UPI: South Korea's Kospi plunges 3.73%, erasing two-day rebound
- Kompas: IHSG closes up 5.65% at 5,278.89(インドネシア語)
- Katadata: IHSG rises 5.65% as foreigners net sell Rp2.19 trillion(インドネシア語)
- Antara: IHSG closes 5.6% higher on post-correction buying(インドネシア語)
- Ad-hoc-news: Hang Seng loses 319 points as tech stocks and banks slide
- Ad-hoc-news: Shanghai Composite gains 4 points after GDP data
- Capp Notes: Closing Look, Tuesday, October 20, 2026
- BBN Times: Nikkei 225 drops to 64,075.37 as SoftBank sinks 6%
- Newsquawk: Daily European Equity Opening News, October 20, 2026
- Ariva / dpa-AFX: Aktien Frankfurt Schluss, 2026年10月20日(ドイツ語)
- Share Talk: FTSE 100 falls as oil prices retreat despite stronger UK jobs data
- Sharecast: Europe close, October 20, 2026
- Oilprice.com: Brent tops $110 as tanker attacks threaten Persian Gulf supply(2026年10月19日)
- CBS News: French government extends curfews after riots sweep across the country
- MarketsMojo: Sensex and Nifty slip as financials drag
- HDFC Sky: NSE/BSE holiday on October 20 for Dussehra
- MSCI (via Business Wire/Finviz): consultation on reclassifying Indonesia
この記事は情報提供のみを目的としており、投資助言ではありません。


